

Face à un déficit public qui dépasse désormais toutes les prévisions et au coût de la dette qui s'envolera au-delà des 75 milliards d'euros, l'État français se retrouve face à une équation budgétaire totalement insoluble. Alors que le taux des obligations assimilables du Trésor (OAT) à 10 ans atteint des sommets inédits depuis 2008 et que la croissance économique stagne à 0,4 %, les pouvoirs publics cherchent désespérément de nouvelles recettes pour renflouer les caisses. Mais au lieu de réduire une dépense publique qui représente toujours plus de 57 % du PIB, le gouvernement se tourne vers le trésor le plus convoité du pays : l'épargne des citoyens.
De la hausse symbolique du plafond du Livret A à 30 000 euros jusqu'aux projets d'encadrement ou de surtaxation de l'assurance-vie, en passant par de nouvelles contributions fiscales sur les hauts revenus, les pistes pour mobiliser les capitaux privés se multiplient de toutes parts. Cependant, ces mesures de court terme menacent d'asphyxier le pouvoir d'achat des ménages sans régler le problème de fond. Pire encore, flécher de force les encours des contrats d'assurance-vie risquerait de provoquer une véritable panique sur les marchés obligataires. Analyse détaillée des mécanismes envisagés par Bercy et des réels dangers qui pèsent sur vos placements.
Face au dérapage des finances publiques, les autorités multiplient les scénarios pour capter l'épargne des Français (Livret A, assurance-vie, fiscalité). Toutefois, ces mesures conjoncturelles ne sont que des cache-misère : seule une réduction significative des dépenses publiques pourra résoudre l'impasse budgétaire actuelle.
Il est désormais acté que l'objectif de maintenir le déficit sous la barre des 5 % ne pourra être tenu cette année. Par ailleurs, les prochaines échéances électorales n'offrent guère de perspective de redressement, les candidats privilégiant généralement la promesse de dépenses accrues financées par autrui.
Dans un contexte où la charge de la dette dépasse les 75 milliards d’euros et où les besoins de refinancement pour l'an prochain se chiffrent entre 350 et 400 milliards, Bercy est confronté à une réalité économique sévère : la soutenabilité de la dette exige que le taux de croissance du PIB surpasse les taux d'intérêt, une condition inapplicable avec un budget en déficit chronique.
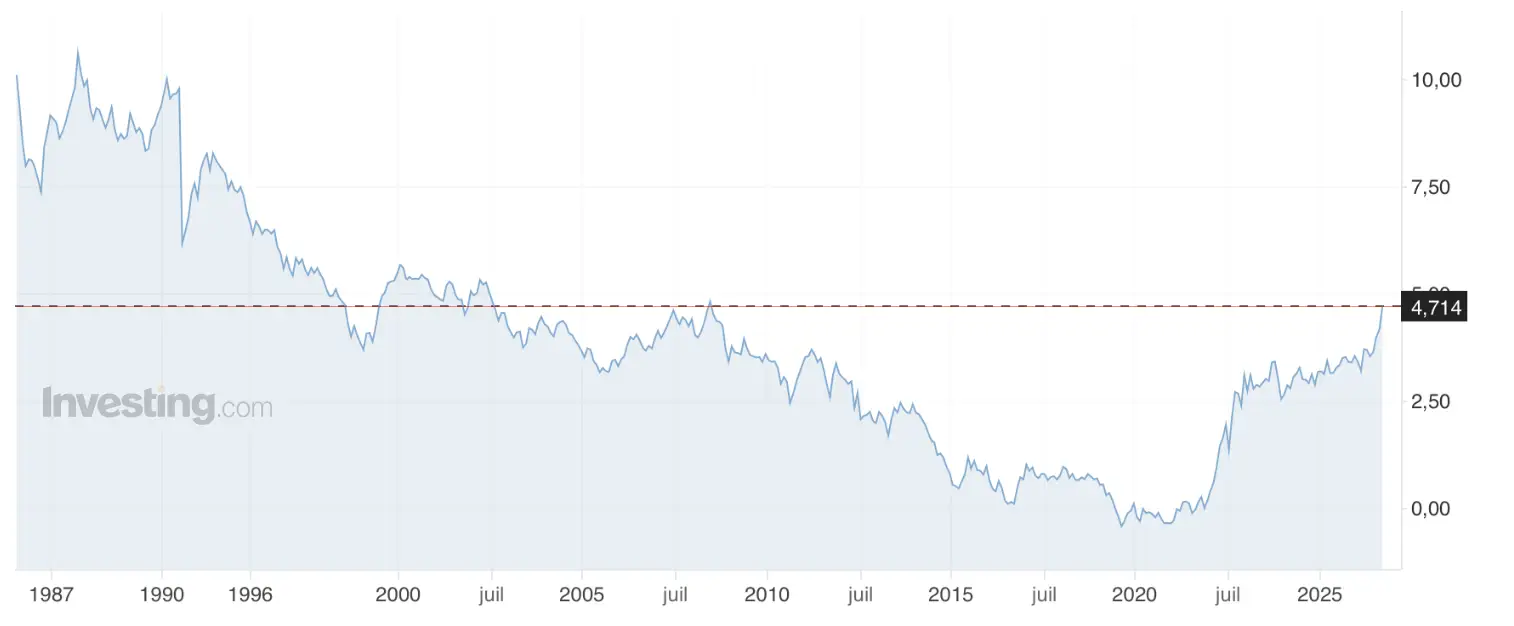
La situation est d'autant plus critique que nos prévisions de croissance ont été ramenées à 0,4 % pour cette année, tandis que le coût de l'emprunt flambe. Le rendement de l’OAT à 10 ans, dépassant les 4,7 %, atteint des sommets inédits depuis 2008, alourdissant dangereusement le poids de notre dette.
La presse relaie actuellement les pistes explorées par Bercy pour combler le déficit. Toutefois, même si le gouvernement parvient à contenir la hausse des dépenses — la baisse n'étant toujours pas à l'ordre du jour —, il devra inévitablement accroître les recettes.
En cette rentrée, trois leviers sont principalement étudiés. Cependant, ces solutions risquent de peser sur le pouvoir d'achat des épargnants sans pour autant assainir durablement les finances publiques. En réalité, tant que la dépense publique ne sera pas réduite, l’équation budgétaire française restera insoluble.
La limite de la stratégie fiscale
Augmenter les prélèvements obligatoires fait l'objet d'un rare consensus politique. Si le débat sur les droits de succession reste vif, la droite et le centre privilégient le ciblage des hauts revenus, via la contribution différentielle (CDHR) ou la surtaxe sur l'impôt sur les sociétés. De son côté, le RN propose des taxes sur les transactions financières ou les superdividendes.
Ces mesures symboliques, bien que médiatisées, ne rapporteront que quelques milliards d'euros, une somme dérisoire face au besoin de 90 milliards nécessaires pour rétablir les comptes sous la barre des 3 % de déficit.
Le relèvement du plafond du Livret A : une fausse piste
Pour attirer l'épargne, le gouvernement envisage de porter le plafond du Livret A à 30 000 euros. Si cette mesure vise à mobiliser des fonds pour les investissements d'avenir, elle ignore la réalité du terrain : l'encours moyen est très faible et une large part des livrets est peu garnie.
En outre, cette manœuvre pénaliserait les banques, pour qui ces dépôts sont coûteux et peu mobilisables. Au final, cette stratégie rapporte peu à l'État et aux épargnants tout en fragilisant le secteur bancaire.
L’illusion de l’assurance-vie
L'idée de capter l'épargne de l'assurance-vie, qu'elle vienne de la gauche ou du RN, repose sur une méprise : l'argent des fonds en euros est déjà, pour l'essentiel, investi dans la dette publique et donc déjà dépensé.
Tenter de réorienter ces fonds forcerait l'État à vendre massivement de la dette, risquant un choc sur les taux d'intérêt et une déstabilisation du marché obligataire. Une telle opération serait contre-productive pour les finances de l'État.
En somme, les solutions basées uniquement sur l'augmentation des recettes se heurtent au principe de réalité. Avec une dépense publique représentant plus de 57 % du PIB, la France peine à se réformer. Le véritable défi reste de trouver le courage politique nécessaire pour engager une baisse structurelle des dépenses publiques.
Source : La-chronique-agora.com
Vous aimez ce que vous lisez ? Notre travail est gratuit et indépendant, mais il a un coût. Vous pouvez nous soutenir librement grâce à un don via Tipeee ou PayPal. Si vous ne pouvez pas nous aider financièrement (ce que je peux comprendre parfaitement), vous pouvez partager les articles sur vos réseaux sociaux, et parler du site autour de vous. Merci à celles et ceux qui rendent tout cela possible.
 Ajouter Crashdebug.fr à Google



Terms & Conditions
Subscribe
Report
My comments